
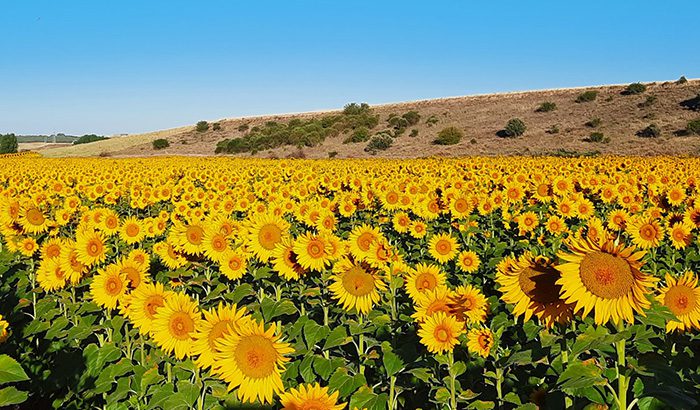
El girasol ha ganado protagonismo durante este 2026, con un fuerte incremento de la superficie sembrada. La búsqueda de alternativas a los cereales, la necesidad de contener los costes y el interés por diversificar las rotaciones explican parte de este avance. Sin embargo, la pregunta es si el cultivo podrá mantener esta tendencia en los próximos años y consolidarse como una opción rentable para las explotaciones españolas.
A escala española, los avances del Ministerio de Agricultura publicados en marzo estimaban una superficie de 711.400 hectáreas en 2026, frente a las 665.500 de 2025, un incremento del 6,9 %. Se trata de una estimación provisional, por lo que habrá que esperar a las actualizaciones estadísticas para conocer el balance definitivo de la campaña.
El crecimiento sitúa de nuevo a Castilla y León en una posición destacada dentro del cultivo nacional. Según los datos provisionales de la Consejería de Agricultura de Castilla y León, la comunidad ha alcanzado las 417.862 hectáreas de girasol, un 40,2 % más que en 2025, cuando se contabilizaron 298.014 hectáreas.
Menores costes y rotaciones, entre las claves del crecimiento
La Asociación Española de Girasol (AEG) destaca el interés agronómico y económico de este cultivo, que necesita menos fertilización nitrogenada y, en general, menos tratamientos fitosanitarios que los cereales de invierno. Esta menor necesidad de insumos puede ayudar a reducir los costes directos de producción, especialmente en campañas en las que fertilizantes, combustible y otros medios de producción encarecen el cultivo de cereal.
El girasol también contribuye a diversificar las rotaciones y puede encajar en estrategias agronómicas orientadas a mejorar la gestión del suelo y del agua. Su papel en las rotaciones y en determinadas prácticas vinculadas a la PAC dependerá, en cualquier caso, de las condiciones concretas de cada explotación y del cumplimiento de los requisitos aplicables.
Otro factor es la evolución de las variedades de alto oleico, cuyo aceite presenta un elevado contenido de este ácido graso y cuenta con aplicaciones en la industria alimentaria. La demanda de estas variedades ofrece una alternativa comercial para los agricultores, aunque la elección entre girasol convencional y alto oleico dependerá de las condiciones de mercado y de los acuerdos de comercialización.
Una cosecha con rendimientos desiguales en Castilla y León
Pese al aumento de superficie, la campaña está dejando resultados diferentes según las zonas. César Álvarez, de Oleokelsa, sitúa los rendimientos de Castilla y León en torno a los 800-900 kilos por hectárea, frente a los 1.000-1.100 kilos por hectárea registrados en Andalucía.

“La recolección se encuentra aproximadamente entre el 70 % y el 80 % de su finalización, con algunas zonas todavía pendientes de cosechar”,
“La calidad general no se considera mala, aunque se han detectado más impurezas de lo habitual, relacionadas con el menor tamaño de algunas semillas y un llenado menos favorable”. El contenido graso, por su parte, se mantiene en niveles aceptables.
Álvarez considera que la producción total podría superar la del año anterior “gracias al incremento de hectáreas, aunque el rendimiento medio podría quedar por debajo del de la campaña precedente”. El resultado final dependerá de las parcelas que aún faltaban por recoger y de cómo se comporten los rendimientos en las distintas zonas productoras.
El precio supera los 500 euros por tonelada
Las cotizaciones son otro de los elementos que mantienen el interés por el girasol. En la Lonja de León, los precios de esta semana se sitúan en 500 euros por tonelada para el girasol convencional y 515 euros por tonelada para el alto oleico.
Estos niveles resultan atractivos para los productores, especialmente en comparación con la situación de los cereales y los costes asociados a su producción. No obstante, el mercado está condicionado por la oferta internacional y por las operaciones de compra de producto procedente del este de Europa, especialmente de Ucrania y Rusia.
Según explica Álvarez, el transporte y el coste del combustible también influyen en el precio final en función del destino. Por ello, “las cotizaciones actuales no garantizan por sí solas una rentabilidad determinada, sino que esta dependerá del rendimiento de cada parcela, de los costes asumidos y de las condiciones de venta”.
¿Puede seguir creciendo el girasol en las próximas campañas?
El aumento registrado en Castilla y León abre la puerta a que el girasol mantenga su presencia en las explotaciones, pero repetir un crecimiento del 40 % sería complicado. En opinión de Álvarez, “una evolución más moderada podría ser más realista, siempre condicionada por los precios, las necesidades de rotación y la rentabilidad que ofrezcan las distintas alternativas de cultivo”, asegura.
La AEG, por su parte, pone el foco en las ventajas que puede aportar el girasol como parte de una rotación diversificada y en el interés de las variedades de alto oleico. Su expansión, sin embargo, también estará ligada a la demanda de la industria y a la competencia de las importaciones.
En el conjunto de España, el crecimiento de la superficie estimada para 2026 apunta a una mayor presencia del cultivo, aunque con diferencias entre territorios. Castilla y León destaca por el fuerte avance de sus hectáreas, mientras que los rendimientos y las cotizaciones determinarán cuánto de ese crecimiento se traduce en producción y rentabilidad.
El girasol cuenta con argumentos para seguir ganando terreno, pero su futuro no dependerá únicamente de sembrar más hectáreas. La evolución de los precios, los costes de producción, la demanda internacional y los resultados de cada campaña serán decisivos para saber si este avance se consolida en el campo español.